Przejdź do treści
Wspierany przez
Wynajem auta bez kaucji na Cyprze brzmi jak oferta pozbawiona ryzyka: wypożyczalnia nie blokuje pieniędzy na karcie, samochód ma „pełne ubezpieczenie”, a klient może spokojnie rozpocząć wakacje. W rzeczywistości każde z tych określeń dotyczy czegoś innego.
Brak kaucji nie musi oznaczać braku odpowiedzialności za uszkodzenie samochodu. „Full insurance” nie zawsze pokrywa wszystkie szkody, a ochrona kupiona u internetowego pośrednika może działać inaczej niż ubezpieczenie oferowane bezpośrednio przez lokalną wypożyczalnię. Przed rezerwacją trzeba więc sprawdzić nie tylko cenę, lecz przede wszystkim warunki umowy.
Kaucja to zabezpieczenie wypożyczalni na wypadek uszkodzenia samochodu, brakującego paliwa, opóźnionego zwrotu, mandatu lub naruszenia innych warunków najmu.
Może zostać pobrana w gotówce, zaksięgowana jako płatność albo czasowo zablokowana na karcie. W ostatnim przypadku pieniądze nie są pobierane, ale do momentu zwolnienia blokady klient nie może z nich korzystać.
Oferta „bez kaucji” oznacza zazwyczaj, że wypożyczalnia nie pobiera takiego zabezpieczenia i nie blokuje określonej kwoty na karcie.
Nie jest to jednak równoznaczne z zapisem: „W razie uszkodzenia klient nigdy za nic nie zapłaci”.
Odpowiedzialność kierowcy wynika z całej umowy. Nawet bez kaucji wypożyczalnia może domagać się pokrycia kosztów szkody, jeżeli nie obejmuje jej ubezpieczenie albo kierowca złamał warunki najmu.
Te pojęcia są często traktowane jak synonimy, chociaż oznaczają coś zupełnie innego.
Kaucja to pieniądze stanowiące zabezpieczenie wypożyczalni.
Udział własny, określany w angielskich dokumentach jako excess lub deductible, to kwota, do której klient może odpowiadać za szkodę objętą danym wariantem ochrony.
Przykładowo umowa może przewidywać brak kaucji, ale jednocześnie udział własny wynoszący 800 euro. Wypożyczalnia nie zablokuje wtedy pieniędzy przy odbiorze, lecz po uszkodzeniu auta może zażądać zapłaty do wysokości określonego limitu.
Możliwa jest również sytuacja odwrotna: udział własny zostaje ograniczony do zera, ale wypożyczalnia nadal blokuje niewielką kwotę na pokrycie paliwa, mandatów, zagubienia kluczyka albo innych kosztów nieobjętych ochroną.
Określenia takie jak „full insurance”, „full cover” czy „full comprehensive” brzmią jednoznacznie, ale w ofertach wynajmu samochodów mogą opisywać różne zakresy ochrony.
Sama nazwa pakietu nie wystarcza, aby ustalić, za co odpowiada klient. Decydują warunki umowy, lista wyłączeń oraz wysokość udziału własnego.
Podstawowy pakiet może obejmować odpowiedzialność cywilną i ograniczenie odpowiedzialności za uszkodzenie pojazdu, ale pozostawiać klientowi część kosztów. Rozszerzona ochrona może zmniejszać udział własny, natomiast najwyższy wariant może ograniczać go do zera w odniesieniu do szkód objętych umową.
Nadal mogą jednak obowiązywać wyłączenia. Często dotyczą one między innymi:
Dlatego zdanie „samochód ma pełne ubezpieczenie” powinno być początkiem rozmowy, a nie jej zakończeniem.
Przy rezerwacji przez internet klient może zawierać transakcję z pośrednikiem, natomiast właściwą umowę najmu podpisuje dopiero na miejscu z lokalną wypożyczalnią.
Dodatkowa ochrona kupiona na platformie rezerwacyjnej nie zawsze zmienia warunki tej umowy. Może mieć formę osobnego produktu polegającego na późniejszym zwrocie poniesionych kosztów.
W takiej sytuacji po uszkodzeniu samochodu lokalna wypożyczalnia może obciążyć klienta zgodnie ze swoją umową. Dopiero później podróżny składa u pośrednika lub ubezpieczyciela wniosek o zwrot pieniędzy wraz z wymaganymi dokumentami.
Może być potrzebny protokół szkody, raport policji, umowa najmu, rachunek za naprawę, potwierdzenie obciążenia karty oraz zdjęcia samochodu. Brak jednego z dokumentów może utrudnić odzyskanie pieniędzy.
Przed zakupem ochrony warto zatem ustalić:
Jednym z najważniejszych wyłączeń na Cyprze jest jazda poza drogami dopuszczonymi przez wypożyczalnię. Zakaz może obejmować nie tylko ekstremalną jazdę terenową, lecz także nieutwardzone trasy prowadzące do popularnych atrakcji.
Problematyczne mogą być drogi w rejonie półwyspu Akamas, Lara Bay, wąwozu Avakas, Blue Lagoon czy Łaźni Adonisa. Warunki najmu różnią się między firmami, dlatego nie można zakładać, że każdy samochód osobowy może tam dojechać.
Nawet jeśli na danej trasie poruszają się inne auta, nie oznacza to, że zezwala na to konkretna umowa. W przypadku uszkodzenia podwozia, koła, zawieszenia lub karoserii wypożyczalnia może uznać, że klient używał pojazdu niezgodnie z warunkami.
Wtedy ochrona ubezpieczeniowa może przestać działać, a kierowca zostanie obciążony całym kosztem naprawy, transportu samochodu i pomocy drogowej.
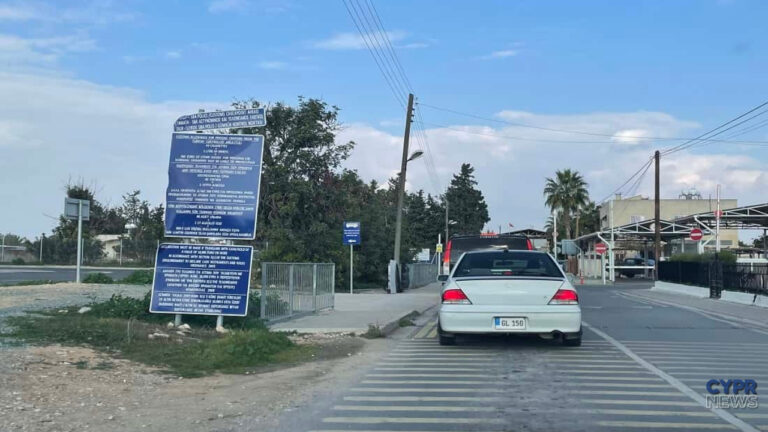
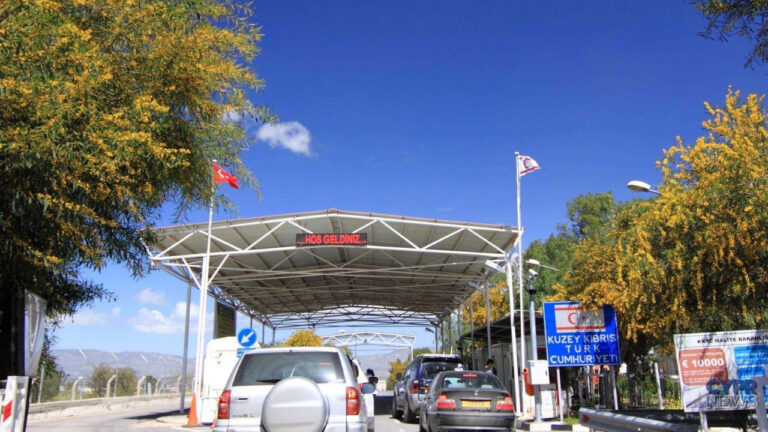
Przed przekroczeniem Zielonej Linii trzeba sprawdzić, czy wypożyczalnia w ogóle zezwala na wyjazd do północnej części Cypru.
Niektóre firmy zabraniają takiego przejazdu. Inne go dopuszczają, ale podstawowa ochrona samochodu może nie obowiązywać poza obszarem kontrolowanym przez Republikę Cypryjską.
Ubezpieczenie kupowane przy przejściu dotyczy przede wszystkim odpowiedzialności cywilnej wobec osób trzecich. Nie należy automatycznie zakładać, że zapewnia ono ochronę wynajętego samochodu przed uszkodzeniem, kradzieżą lub kosztami transportu.
Zgodę wypożyczalni najlepiej uzyskać na piśmie. Trzeba też zapytać, co stanie się w przypadku awarii lub wypadku po drugiej stronie Zielonej Linii.
Przed rozpoczęciem jazdy warto dokładnie obejrzeć samochód i nagrać krótki film pokazujący jego stan. Na materiale powinny znaleźć się wszystkie boki pojazdu, zderzaki, szyby, felgi, dach i wnętrze.
Każde istniejące uszkodzenie należy zaznaczyć w protokole odbioru. Dotyczy to również drobnych zarysowań, wgnieceń i śladów na felgach.
Trzeba sprawdzić również poziom paliwa, przebieg, wyposażenie, działanie świateł i stan opon. Warto zachować umowę, potwierdzenie płatności oraz numer telefonu używany do zgłaszania awarii i szkód.
Przy zwrocie najlepiej ponownie sfotografować samochód, poziom paliwa i miejsce pozostawienia pojazdu. Jest to szczególnie ważne, gdy kluczyki oddaje się poza godzinami pracy biura.
W pierwszej kolejności trzeba zadbać o bezpieczeństwo i skontaktować się z wypożyczalnią. Nie należy samodzielnie organizować naprawy ani odjeżdżać z miejsca poważniejszej kolizji bez uzgodnienia dalszego postępowania.
Jeżeli umowa wymaga wezwania policji, trzeba zrobić to nawet wtedy, gdy uszkodzenie wydaje się niewielkie. Brak raportu policyjnego może później stać się podstawą odmowy wypłaty lub zwrotu kosztów.
Nie należy również podpisywać oświadczeń, których treści się nie rozumie. Warto zrobić zdjęcia miejsca zdarzenia, uszkodzeń, tablic rejestracyjnych oraz dokumentów pozostałych uczestników.
Reklama samochodu z „pełnym ubezpieczeniem” za bardzo niską kwotę nie musi być oszustwem. Cena może jednak nie obejmować wszystkich opłat albo oferowany zakres ochrony może pozostawiać wysoki udział własny.
Przed rezerwacją należy sprawdzić całkowity koszt obejmujący:
Najważniejsze pytanie nie brzmi więc wyłącznie: „Ile kosztuje wynajem?”. Znacznie ważniejsze jest: „Ile maksymalnie zapłacę w przypadku szkody i w jakich sytuacjach ubezpieczenie nie zadziała?”
Przed odbiorem samochodu warto uzyskać jednoznaczną odpowiedź na następujące pytania:
Jeżeli odpowiedzi udzielono ustnie, najważniejsze ustalenia warto otrzymać również w wiadomości lub umowie. W przypadku sporu liczy się treść dokumentów, a nie zapewnienie usłyszane podczas odbioru kluczyków.
Wynajem auta bez kaucji może być wygodnym i korzystnym rozwiązaniem. Nie zastępuje jednak uważnego przeczytania umowy. Dopiero połączenie braku depozytu, jasno określonego udziału własnego, odpowiedniego zakresu ochrony i akceptowalnych wyłączeń pozwala rzeczywiście ocenić ofertę.
Źródła: Europejskie Centrum Konsumenckie, Komisja Europejska – Your Europe, Służba Ochrony Konsumentów Republiki Cypryjskiej